Un écart de facturation transport se vérifie en reliant la ligne facturée au transport concerné, au tarif applicable et aux événements qui peuvent justifier un supplément. La différence entre le montant attendu et la facture ouvre une vérification. Elle ne prouve pas, à elle seule, que le transporteur doit émettre un avoir.
Ce guide concerne la facture de prestation du transporteur. Pour une divergence entre facture de marchandises, liste de colisage et document de transport, consultez le contrôle du dossier import.
Retrouver l’expédition avant de comparer les montants
Commencez par les références : transporteur, ordre de transport, enlèvement, destination, date et preuve de livraison. Une facture mensuelle peut regrouper plusieurs expéditions. Une expédition peut aussi donner lieu à une facture initiale, un supplément ou une correction.
Si la référence est absente ou ambiguë, le premier état utile est « expédition à identifier ». Une ressemblance de montant ne suffit pas à affecter la facture au dossier voisin.
Conservez les références brutes et la correspondance retenue. En cas de regroupement, indiquez quelles expéditions chaque ligne couvre et quelle répartition a été approuvée.
Fixer la version du tarif réellement applicable
Le calcul dépend de l’offre acceptée ou de la grille contractuelle applicable à cette opération. Vérifiez sa période, la zone, l’unité tarifaire, les paliers et les éventuels minima. Séparez le prix principal des frais annexes.
Un tarif à la palette ne se compare pas directement à un tarif au kilogramme. Le poids constaté et la base tarifaire retenue peuvent aussi différer selon l’accord. Le contrôle doit afficher cette règle au lieu de choisir silencieusement la valeur qui rapproche les totaux.
Pour les suppléments, relevez la condition de déclenchement et la preuve attendue. Une formule d’indexation ne se reconstitue pas à partir du seul libellé « carburant ». La clause, la période et la base de calcul doivent être identifiables.
Recalculer chaque poste sur une base comparable
Présentez pour chaque frais : montant facturé, montant attendu calculable, règle utilisée, pièce justificative et différence. Gardez les montants HT, taxes et TTC distincts. Ne compensez pas automatiquement un écart positif sur un transport par un écart négatif sur un autre.
Exemple fictif : une offre approuvée prévoit 1 800 MAD HT pour le transport et un supplément carburant de 5 % sur cette seule base. Le montant attendu est donc 1 890 MAD HT. La facture demande 1 980 MAD HT, dont 90 MAD d’attente en plus.
Le supplément carburant correspond dans cet exemple. Les 90 MAD supplémentaires restent à examiner. Si l’attente est prévue et justifiée, l’écart initial peut être expliqué. Si sa condition ou sa preuve manque, le dossier demande une pièce ou une décision. Les 90 MAD ne sont pas présentés comme une économie récupérée.
Demander la preuve qui manque à la bonne personne
Une attente peut nécessiter des horaires et une condition tarifaire. Une relivraison peut nécessiter le motif de la première tentative, l’événement constaté et la règle convenue. Une prestation supplémentaire demande son propre justificatif.
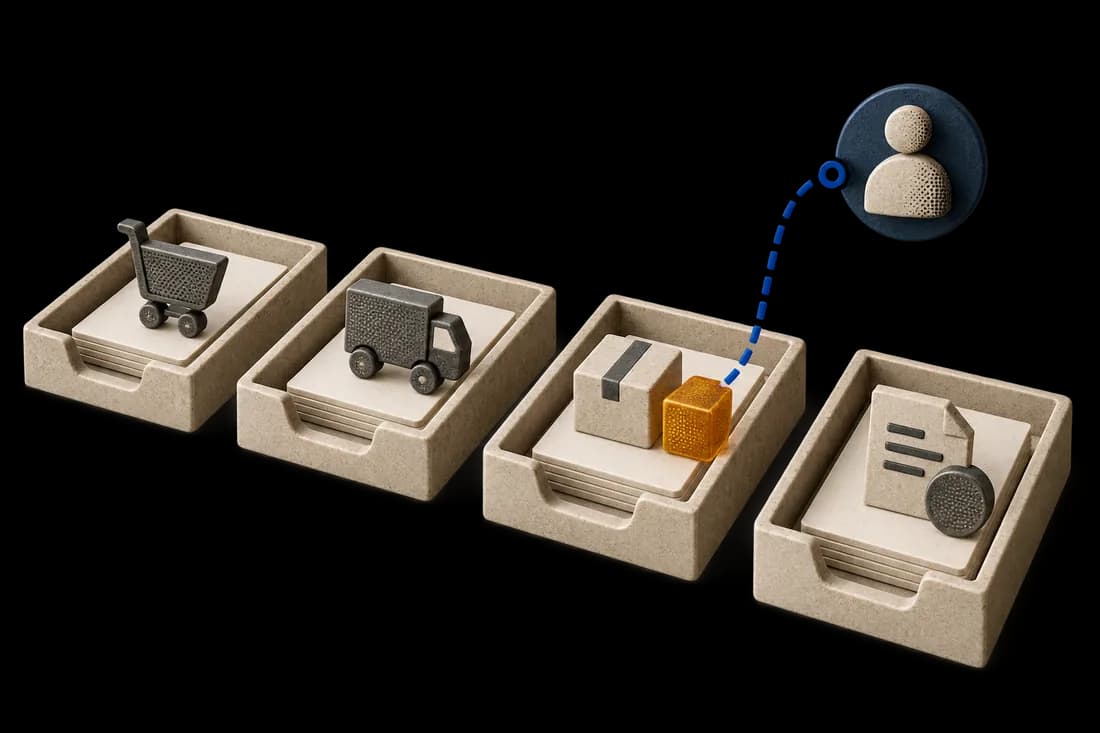
Attribuez la recherche selon la pièce : exploitation pour les événements, achats pour l’offre applicable, finance pour l’enregistrement et la décision financière. La demande doit nommer le transport, le poste et l’information absente.
Une preuve de livraison peut confirmer une livraison sans justifier tous les frais. L’OCR peut lire un libellé d’attente ; il ne prouve pas que l’attente a eu lieu.
Séparer écart, contestation et avoir reçu
Utilisez des états explicites : à identifier, tarif à confirmer, justificatif attendu, calcul disponible, décision attendue, correction demandée ou résolution confirmée. Conservez l’ancienne facture et les échanges.
Une contestation envoyée ne signifie pas qu’elle est acceptée. Un avoir reçu doit encore être rattaché et confirmé dans le logiciel responsable. Le montant détecté, le montant accepté par le transporteur et le montant effectivement régularisé sont trois mesures différentes.
Le contrôle économique des frais ne remplace pas la gestion d’un litige sur la marchandise. Les responsables concernés gardent les procédures et décisions propres à ce litige.
Vérifier ce que votre TMS ou ERP fait déjà
Microsoft Dynamics 365 décrit un rapprochement entre coûts de fret estimés et factures transporteur, avec des motifs d’écart et des limites de tolérance configurables. Cela illustre l’intérêt de vérifier les fonctions natives avant d’ajouter un outil. Source : rapprochement des frais de transport.
Avec votre équipe, vérifiez les imports disponibles, les grilles déjà enregistrées et la possibilité de joindre les preuves. Une couche complémentaire peut être utile si les pièces sont dispersées, mais la compatibilité avec votre système doit être testée.
Cadrer un premier contrôle limité
Choisissez un transporteur, un type de prestation et une règle tarifaire accessible. Testez une facture normale, un supplément justifié, un justificatif absent, une expédition ambiguë et une facture corrigée. Mesurez le temps de recherche et les dossiers résolus, sans assimiler chaque différence à un trop-payé.
Kaliits peut étudier la collecte des pièces et les contrôles documentaires dans vos opérations logistiques. Apportez une facture, l’offre ou grille applicable et les preuves d’exécution autorisées. La faisabilité du calcul et de l’intégration sera cadrée sur ce cas. Décrire mon contrôle de facture transport.